آخر الأخبار




طلال عيد
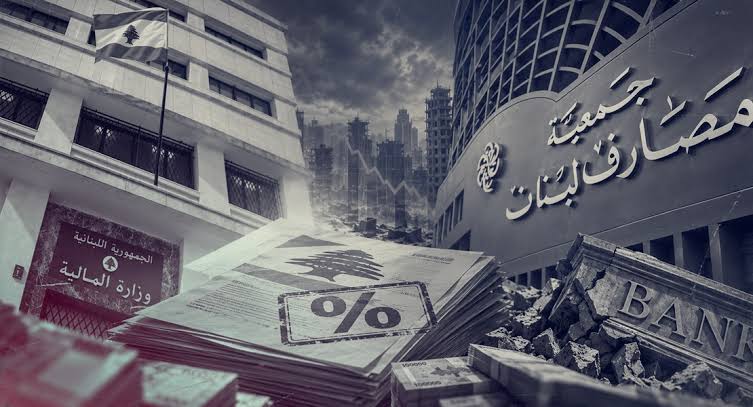
المركزية- تستغرب مصادر مصرفية لـ"المركزية" اصرار وزارة المالية على فرض ضرائب جديدة على القطاع المصرفي، بحيث تضيّع اخر فرصة لاعادة الودائع الى المودعين .
لا تزال القضية التي فجّرتها مديرية الواردات في وزارة المالية على خلفية محاولتها فرض ضرائب إضافية على القطاع المصرفي، تتفاعل وسط إصرار الوزارة على المضي في إجراءاتها، رغم الاعتراضات التي أثارتها، ليس فقط من زاوية قانونية ومحاسبية، بل أيضاً من زاوية انعكاساتها على قدرة المصارف على المشاركة في الحل المالي المرتقب.
وفي هذا الاطار، تلقت المصارف رسالة جوابية على كتاب الاعتراض الذي ارسلته الى وزارة المالية، تقضي بتمديد مهلة استيفاء الضرائب الجديدة حتى 15 كانون الاول المقبل، من دون ان تبدي الوزارة في ردها أي استعداد للتراجع عن مطالبتها باستيفاء فروقات ضريبية على ما تعتبره ارباحاً ناتجة دفترياً عن انهيار سعر صرف الليرة!
وتعتبر المصادر ان خطورة هذه المسألة تكمن في توقيتها تحديداً. فلبنان يقف أمام استحقاق أساسي يتمثل في إقرار قانون الفجوة المالية الذي يفترض أن يحدد آلية توزيع الخسائر والمسؤوليات، وأن يرسم الطريق أمام إعادة الودائع إلى أصحابها، وفق صيغة يجري التوافق عليها. وفي هذه المرحلة، يصبح الحفاظ على السيولة والقدرة المالية للمصارف عنصراً أساسياً في أي خطة قابلة للتنفيذ. وبالتالي، فإن استنزاف مزيد من السيولة عبر تكاليف ضريبية موضع اعتراض قد يؤدي إلى إضعاف قدرة المصارف على الإيفاء بالالتزامات التي ستترتب عليها بموجب الحل النهائي.
لكن الاعتراض الأساسي على مقاربة وزارة المالية لا يتعلق بالتوقيت وحده، بل يستند أيضاً إلى القانون رقم 330 الصادر في كانون الأول 2024، والذي وضع معالجة استثنائية لفروقات أسعار الصرف الإيجابية والسلبية، في محاولة لمعالجة الفوضى المحاسبية التي نشأت بعد انهيار سعر صرف الليرة اللبنانية اعتباراً من نهاية عام 2019.
خلال تلك المرحلة، تبدلت أسعار الصرف بصورة جذرية، وأصبحت طريقة احتساب الأرباح والخسائر مسألة شديدة التعقيد، خصوصاً بالنسبة إلى المؤسسات التي كانت تسجل أصولها والتزاماتها بالعملات الأجنبية وفق أسعار صرف مختلفة. ومن هنا جاءت الحاجة إلى وضع قواعد واضحة تمنع اعتبار كل ارتفاع في القيمة الدفترية بالليرة ربحاً فعلياً قابلاً للضريبة.
وتوضح هذه المصادر ان المشكلة تبرز بصورة أوضح عند النظر إلى سندات اليوروبوندز اللبنانية. فالمصارف والمؤسسات التي تحمل هذه السندات تكبدت خسائر كبيرة نتيجة انهيار قيمتها السوقية، وصلت إلى نحو 75% من قيمتها الأصلية. لكن إذا اعتمدت وزارة المالية مقاربة تقوم على مقارنة القيمة المحتسبة بالدولار على أساس سعر الصرف القديم البالغ 1500 ليرة، بالقيمة المقابلة لها بالليرة على أساس سعر 89 ألف ليرة للدولار، فقد تظهر محاسبياً زيادة كبيرة في القيمة بالعملة المحلية، وكأنها أرباح تحققت للمؤسسة.
والحال أن هذه الزيادة لا تعني أن المصرف حقق ربحاً فعلياً، بل قد تكون مجرد نتيجة حسابية لتغيير سعر الصرف، فيما الأصل الذي يحتفظ به المصرف، أي سندات اليوروبوندز، فقد القسم الأكبر من قيمته. فكيف يمكن فرض ضريبة على ربح غير محقق، بل على أصل تكبد خسارة فعلية بهذا الحجم؟
وتؤكد المصادر إن الخلط بين الأرباح الحقيقية والفروقات المحاسبية الناتجة عن تغير سعر الصرف، يفتح الباب أمام تكاليف ضريبية لا تعكس الواقع الاقتصادي، ويطرح علامات استفهام حول مدى انسجامها مع الغاية التي وضع من أجلها القانون 330، ومع المعالجة الخاصة التي خصصها لفروقات الصرف.
ولا يمكن فصل هذه القضية عن المسؤولية التي تتحملها الدولة نفسها في الأزمة المالية. فالدولة مدينة لمصرف لبنان بمبالغ كبيرة، كما أن معالجة الفجوة المالية لا يمكن أن تقوم على استنزاف ما تبقى لدى المصارف من سيولة قبل تحديد مسؤوليات جميع الأطراف.